Los activos argentinos retrocedieron a sus valores previos a las elecciones de 2025 en medio de un combo de factores externos e internos
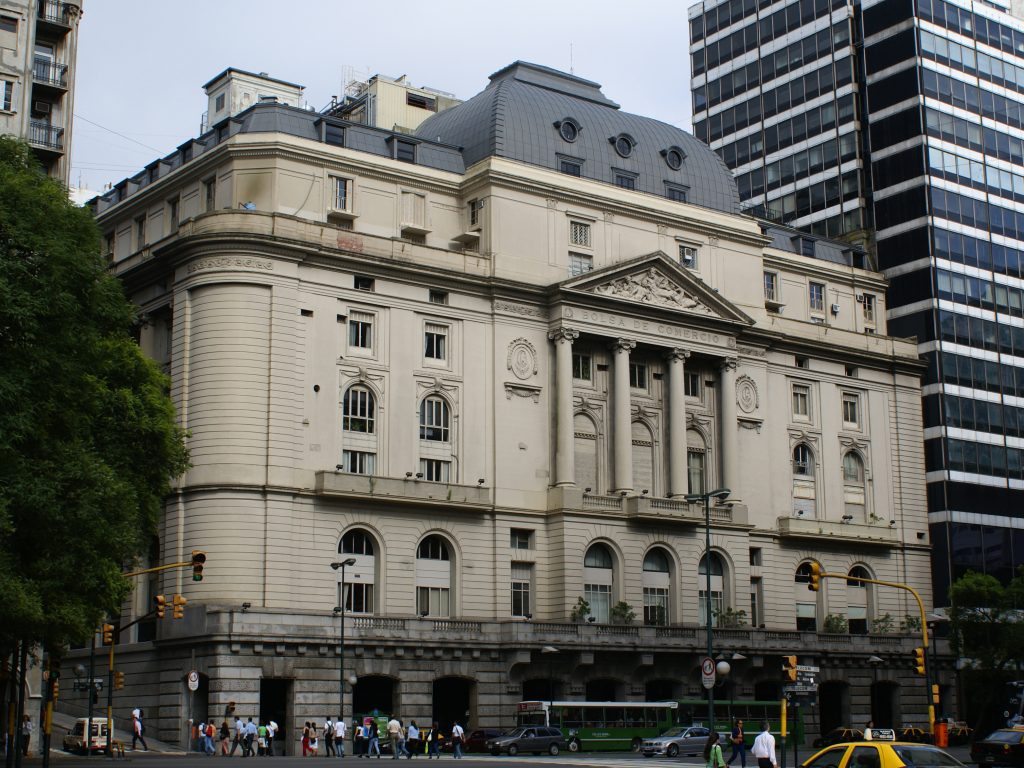
Edificio de la Bolsa de Comercio de Buenos Aires. Foto: Antonio García from Madrid, Spain / Wikimedia Commons (CC BY 2.0).
El mercado financiero argentino arrancó la semana con el mismo signo negativo que viene mostrando desde fines de septiembre: el índice Merval medido en dólares cayó hasta los 1.700 puntos, lejos de los 2.200 que había tocado en junio, y los bonos soberanos vuelven a rendir tasas superiores al 11% anual, un nivel que el mercado asocia con un riesgo de repago elevado. Con este retroceso, los principales indicadores borraron buena parte de la mejora que habían mostrado tras las elecciones del año pasado y quedaron en línea con los valores previos a esos comicios.
Los analistas consultados por distintos medios económicos coinciden en que la suba de tasas en Estados Unidos es uno de los motores centrales de la caída: el rendimiento del bono del Tesoro estadounidense a diez años se ubica en 5,40% anual, 140 puntos básicos por encima del nivel de octubre del año pasado, lo que encarece el financiamiento para todos los países emergentes, Argentina incluida. A ese factor externo se suman señales internas más débiles, como la desaceleración de la actividad económica y la pérdida de reservas del Banco Central, que alimentan la cautela de los inversores.
El escenario se da, además, a un año de las elecciones presidenciales de 2027, lo que según distintas consultoras financieras explica buena parte de la postura defensiva de los fondos que operan en plaza: con un horizonte electoral todavía incierto, muchos prefieren reducir su exposición a activos argentinos antes que convalidar los precios de los últimos meses. A esto se agrega el dato social de fondo: la pobreza llegó al 32,3% en el primer semestre del año, lo que implica que casi 1,9 millones de personas pasaron a engrosar las filas de la pobreza respecto de la medición anterior.
Pese al mal clima financiero, en el equipo económico insisten en que no hay motivos para un escenario de ruptura y apuntan a que buena parte de la suba de tasas responde a factores globales y no a un problema específico de solvencia argentina. De cara a las próximas semanas, el mercado va a estar especialmente atento a las señales que el Gobierno pueda dar sobre el frente electoral y fiscal, en un contexto donde cualquier ruido político se traslada de inmediato a los precios de bonos y acciones.